
更新日:2026/9/30
【この記事を読んで分かること】
【本コラムの監修】 平野 誠人(PG HOUSE アドバイザー)
静岡県西部で注文住宅営業に10年以上携わる。自身も自宅を建てた経験を活かし、お客様の現在の生活状況や将来の展望に寄り添った、無理のない資金計画と家づくりの方法を解説します。
「金利上昇のニュースを見ると、全期間固定のフラット35にしておいた方が安心?」
「でも変動金利の方が安いし……結局どっちがいいの?」
家づくりの打ち合わせで、いま一番多くいただくご相談がこれです。
この記事では、2026年9月の最新金利を使って、2,800万円の住宅ローンをフラット35(35年返済)と変動金利(40年返済)で借りた場合の返済額を比べました。さらに「変動金利が何%上がったら、フラット35の方が得になるのか」という損益分岐も表にしています。
先に結論:2,800万円を借りるとこうなります
- 金利が変わらなければ、変動金利(40年)の方が月々 約4.4万円、総額で 約1,430万円 安い
- フラット35が得になるのは、来年から変動金利が+2.1%以上(金利3.1%以上)に上がり、完済までずっと続いた場合
- 5年ごとに0.5%ずつ上がり続けて最後は4.5%になっても、変動の方が約650万円安い
◎変動金利が向いている人:金利が上がっても月1〜2万円の増加なら払える/繰上返済できる貯蓄がある/共働きなどで収入に余裕がある
◎フラット35が向いている人:返済額が増えると家計が苦しくなる/将来の教育費などの支出が大きい/勤続年数や雇用形態で銀行の審査に不安がある
※金利は2026年9月時点。試算条件は記事の後半で詳しく説明しています。
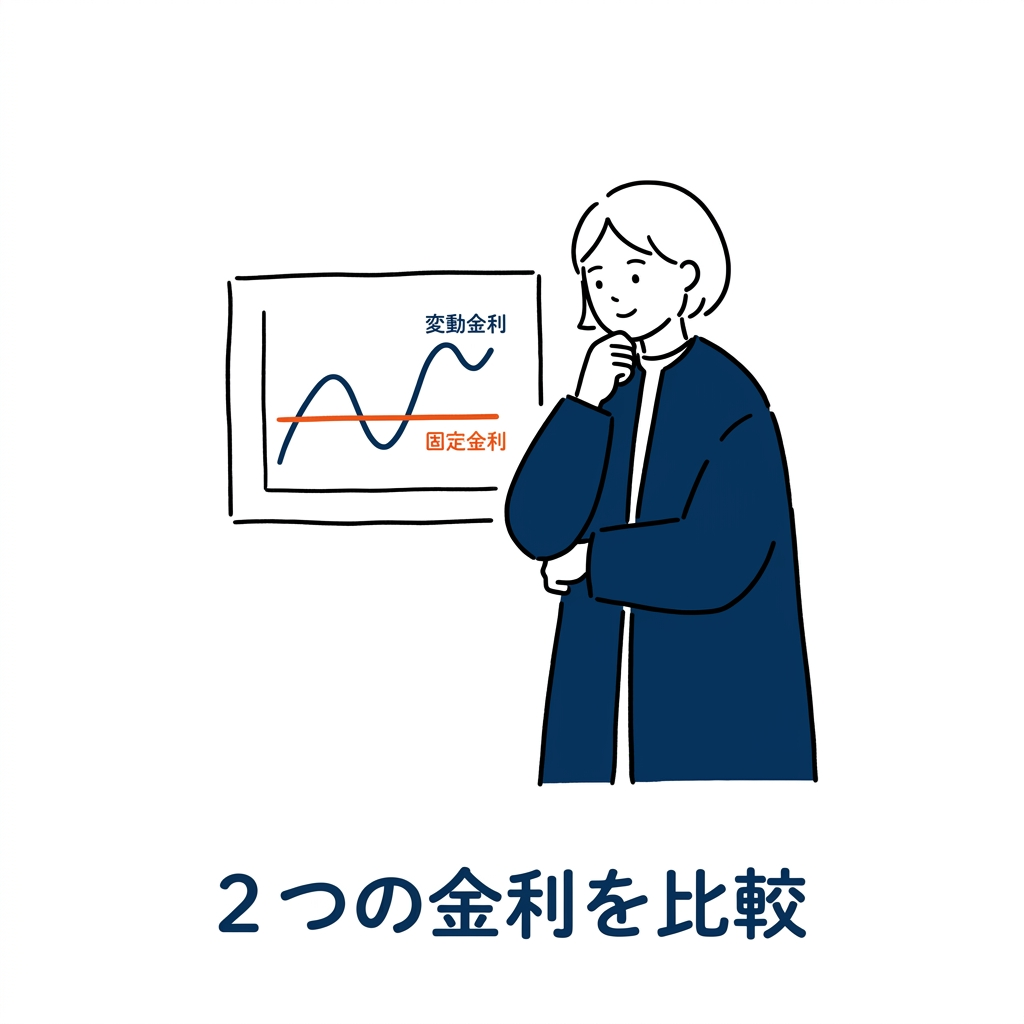
住宅ローンの金利は、レンタカーの「料金の計算ルール」のようなものです。固定金利は、借りてから返し終わるまでルールがずっと同じ。変動金利は、世の中の景気に合わせて途中でルールが見直されます。
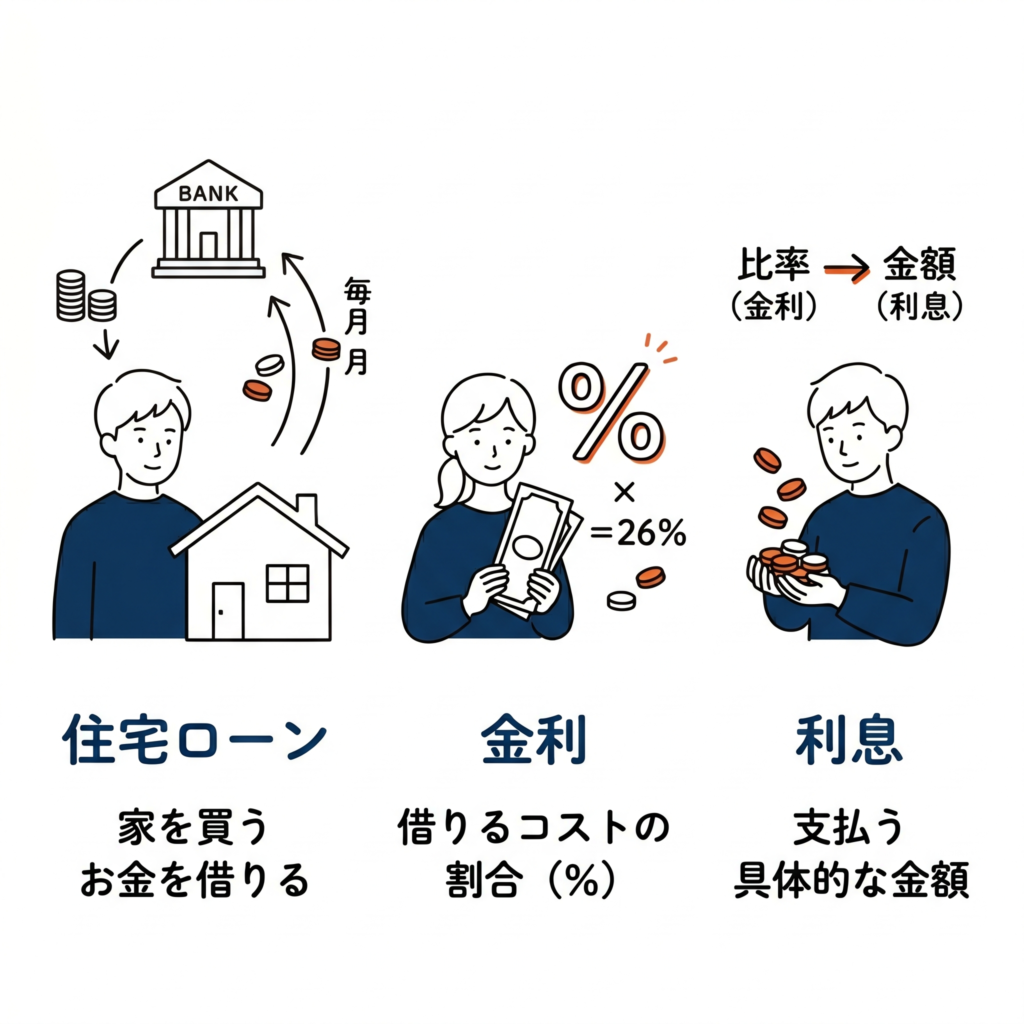
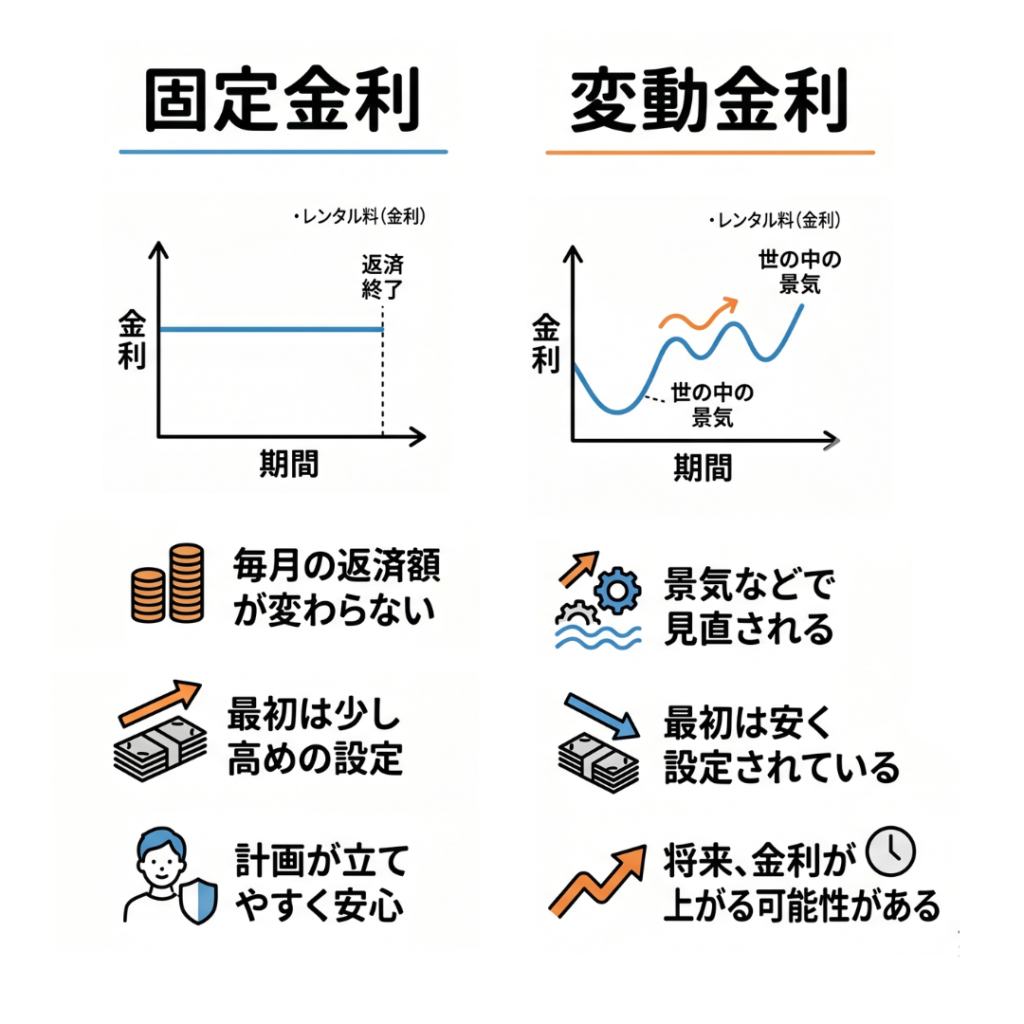
その代表が、全期間固定の「フラット35」と、銀行の「変動金利」です。
| 比較項目 | フラット35(全期間固定) | 変動金利 |
|---|---|---|
| 金利の水準(2026年9月) | 年3.46%〜 | 年1.0%前後〜(平均は1.2%台) |
| 返済期間 | 最長35年(36〜50年は【フラット50】など別区分で金利が上がる) | 40年以上を選べる金融機関もある |
| 返済額の変わり方 | 35年間ずっと同じ | 半年ごとに金利を見直し。返済額は原則5年ごとに見直し |
| 金利が上がったとき | 影響なし | 返済額が増える(125%ルールあり※) |
| 金利が下がったとき | 恩恵なし | 返済額が減る |
| 手数料 | 借入額の2.2%前後が多い(定率型) | 金融機関によって定額型・定率型がある |
| 審査 | 年収基準が中心で、勤続年数・雇用形態に比較的柔軟 | 勤続年数・雇用形態も含めて総合的に審査 |
| 団体信用生命保険 | 金利に含まれる(新機構団信) | 金利に含まれる(金融機関による) |
| 金利の引下げ制度 | 省エネ性能や子どもの人数で当初5年間の金利が下がる | 金融機関独自の優遇幅 |
※125%ルール:返済額を見直すとき、新しい返済額はそれまでの1.25倍までに抑えられるルール。導入していない金融機関もあります。
日本銀行は2026年6月の金融政策決定会合で政策金利を0.75%から1.00%へ引き上げました。これを受けて、変動金利にも上昇の波が来ています。
| 金利タイプ | 2026年9月の水準 |
|---|---|
| 変動金利(メガバンク平均) | 年1.248% |
| 変動金利(地方銀行平均) | 年1.227% |
| 変動金利(金利が低い金融機関) | 年0.99%前後 |
| 10年固定(メガバンク平均) | 年3.843% |
| フラット35(21〜35年、融資率9割以下) | 年3.46%(最低金利) |
出典:モゲチェック「住宅ローン金利2026年9月の最新動向」、住宅金融支援機構【フラット35】金利情報
以前は「変動金利0.3%台」が当たり前でしたが、現在は1%前後に上がっています。一方でフラット35も3%台半ばまで上がっており、**変動金利とフラット35の金利差は約2.5%**と大きく開いています。
市場では、日銀が0.25%ずつ緩やかに利上げを続け、政策金利は2027年頃に1.5〜2.0%程度になるという見方があります。変動金利は、今後も少しずつ上がっていく前提で考えておくのが安心です。
借入2,800万円で比べてみます。変動金利は、月々の返済を抑えるために選ばれることが多い40年返済で試算しました。
試算の条件
| フラット35(3.46%・35年) | 変動金利(1.0%・40年) | 差額 | |
|---|---|---|---|
| 月々の返済額 | 115,073円 | 70,800円 | 月44,274円 |
| 総返済額 | 約4,833万円 | 約3,398万円 | 約1,435万円 |
| うち利息 | 約2,033万円 | 約598万円 | 約1,435万円 |
同じ2,800万円を借りても、フラット35は利息だけで約2,000万円。変動金利なら40年返済でも約600万円です。
なお、変動金利の40年返済は、フラット35より完済が5年遅くなります(30歳で借りると完済は70歳)。月々の返済が軽くなる分、繰上返済で完済を早める計画もあわせて立てておくと安心です。
「でも、変動金利はこれから上がるのでは?」という不安に答えるために、金利が上がるシナリオを4つ試算しました。
| シナリオ | 最終的な金利 | 最大の月々返済額 | 総返済額 | フラット35との差 |
|---|---|---|---|---|
| A:ずっと1.0%のまま | 1.00% | 70,800円 | 約3,398万円 | 変動が 約1,435万円 安い |
| B:5年ごとに+0.25% | 2.75% | 83,483円 | 約3,771万円 | 変動が 約1,062万円 安い |
| C:5年ごとに+0.5% | 4.50% | 97,750円 | 約4,180万円 | 変動が 約653万円 安い |
| D:2年目に一気に+1%(以降2.0%) | 2.00% | 84,451円 | 約4,037万円 | 変動が 約796万円 安い |
| E:2年目に一気に+2%(以降3.0%) | 3.00% | 99,494円 | 約4,741万円 | 変動が 約92万円 安い |
| (参考)フラット35(35年) | 3.46% | 115,073円 | 約4,833万円 | ― |
最後は4.5%まで上がるシナリオCでも、変動金利の方が約653万円安いという結果になりました。一方で、シナリオEのように早い時期に一気に2%上がると、差は約92万円まで縮まります。変動金利は最初の返済額が低い分、元金が早く減ります。そのため、後から金利が上がっても利息が増えにくいのです。
では、どこまで上がるとフラット35の方が得になるのでしょうか。「◯年目から変動金利が+◯%上がり、その後ずっと続いた場合」の総返済額の差を一覧にしました。
表の見方:プラスは変動金利の方が安い、マイナスはフラット35の方が安い
| 上がり始める時期 \ 上昇幅 | +1.0%(2.0%) | +1.5%(2.5%) | +2.0%(3.0%) | +2.5%(3.5%) | +3.0%(4.0%) |
|---|---|---|---|---|---|
| 2年目から | +796万円 | +452万円 | +92万円 | −283万円 | −673万円 |
| 6年目から | +919万円 | +642万円 | +354万円 | +55万円 | −256万円 |
| 11年目から | +1,054万円 | +852万円 | +643万円 | +425万円 | +200万円 |
| 16年目から | +1,170万円 | +1,030万円 | +886万円 | +737万円 | +584万円 |
逆転するライン(損益分岐点)
つまり、来年すぐに変動金利が3.1%以上になり、完済まで下がらないという状況でなければ、総返済額ではフラット35が逆転しません。上がり始めるのが遅いほど、逆転に必要な上昇幅は大きくなります。
試算についての注意
全国的にも変動金利が主流です。住宅金融支援機構の調査(2026年1月調査)では、住宅ローン利用者の75.0%が変動型を選んでいます(固定期間選択型14.9%、全期間固定型10.1%)。
PG HOUSEでお家を建てたお客様では、9割以上が変動金利を選ばれています。理由は3つあります。
先ほどのシミュレーションのとおり、2,800万円なら月々の差は約4.4万円(変動金利を40年返済にした場合)です。生活費や教育費がかかる子育て世代にとって、この差はとても大きく、毎月の返済額を無理のない範囲に抑えられることが変動金利を選ぶ一番の理由になっています。
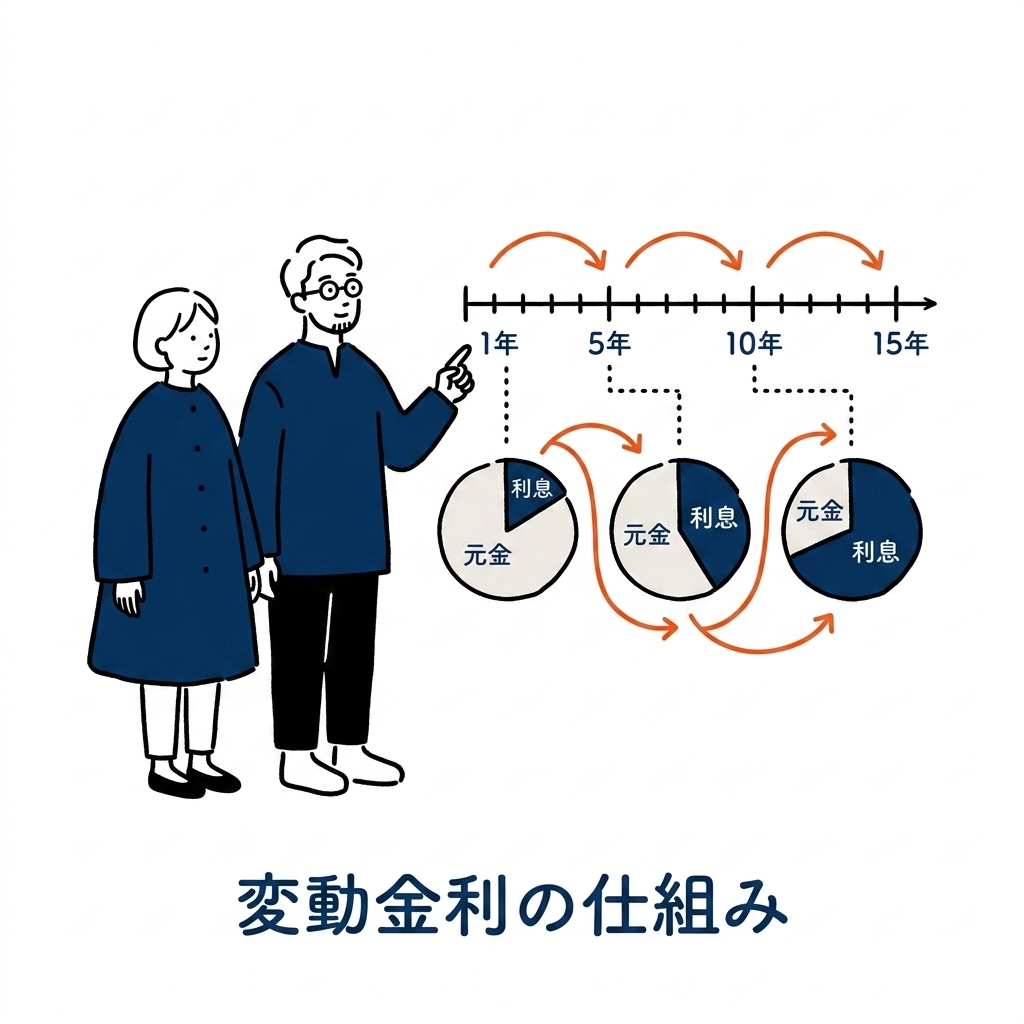
変動金利は半年ごとに金利が見直されますが、多くの金融機関では返済額は5年間変わらない「5年ルール」、**見直し後の返済額は1.25倍までに抑える「125%ルール」**を設けています。金利が上がっても、翌月からいきなり返済額が跳ね上がることはありません。
ただし、この2つのルールは「支払いを先送りする仕組み」です。金利が大きく上がると、利息ばかりを払って元金が減らない状態になり、払いきれなかった利息(未払利息)が最後にまとめて残ることもあります。なお、この2つのルールを設けていない金融機関もあります。金利が上がったときは、繰上返済や返済額の見直しを早めに相談することが大切です。
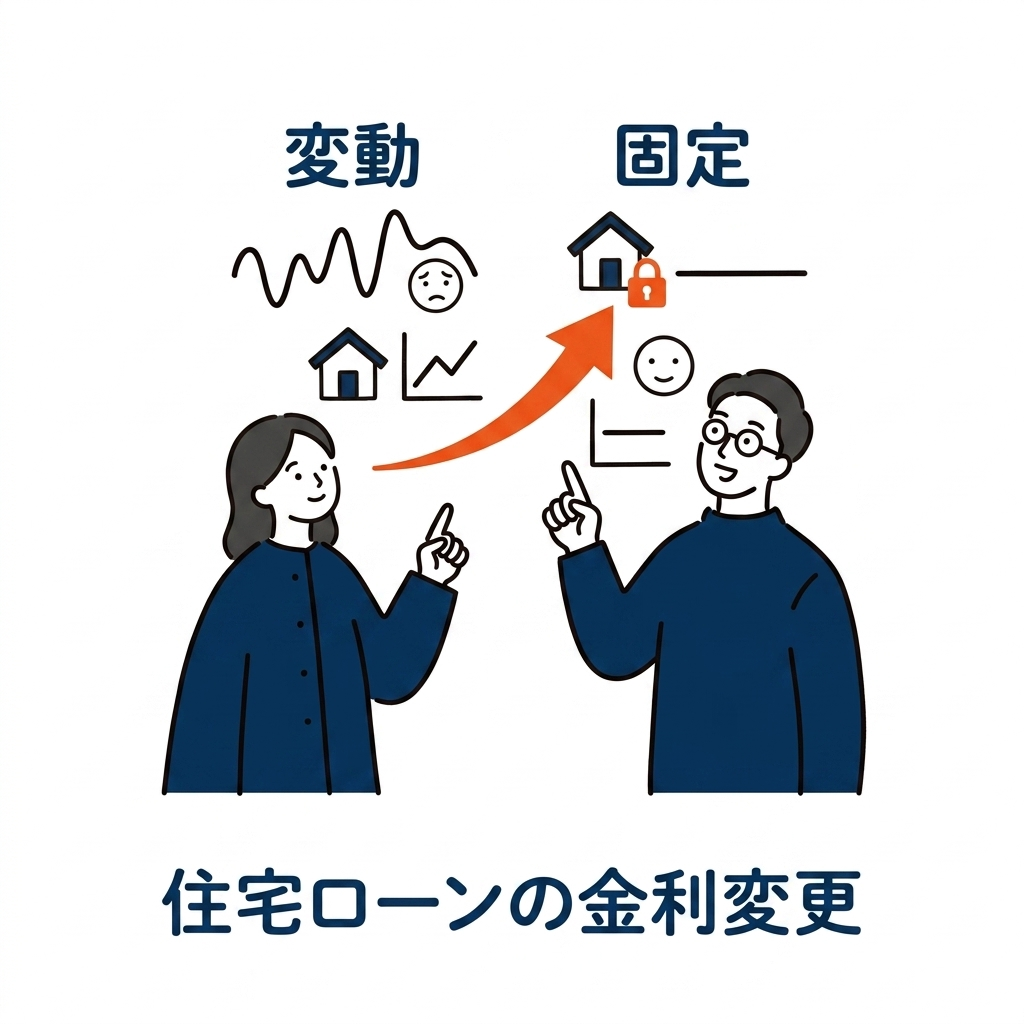
「もし金利がものすごく上がったら?」という不安には、変動から固定へ借り換えるという対応策があります。手数料や審査は必要ですが、選択肢を知っておくだけで気持ちはずいぶん楽になります。
注意したいのは、固定金利は変動金利より先に上がる傾向があることです。変動金利が上がったと感じた頃には、固定金利はさらに上がっているかもしれません。借り換えるかどうかは、金利の動きを見ながら早めに判断しましょう。
フラット35は、住宅金融支援機構と民間の金融機関が提携して提供している、最長35年の全期間固定金利の住宅ローンです。
借りた時点で完済までの返済額が決まるため、将来の金利上昇を一切気にしなくていいのが最大のメリットです。教育費がかかる時期や老後まで見通した家計の計画が立てやすくなります。
フラット35は、勤続年数や雇用形態の条件が比較的柔軟で、派遣社員の方や勤続年数が短い方でも利用できる場合があります。銀行の審査が通りにくかった方がフラット35を選ぶケースは、実際の現場でも多くあります。
働き方が多様になった今、「住宅ローンが組める」こと自体が、家づくりを実現する大きな切り札になります。
フラット35には、住宅の省エネ性能や子どもの人数に応じてポイントが付き、当初5年間の金利が下がる制度があります(1ポイントにつき年0.25%、最大で年1.0%)。
| 条件の例 | 当初5年間の金利 | 当初5年間の月々返済額 |
|---|---|---|
| 引下げなし | 3.46% | 115,073円 |
| 子ども1人(子育てプラス) | 3.21%※ | 111,066円 |
| 子ども2人(子育てプラス) | 2.96%※ | 107,134円 |
| ZEH+子ども1人 | 2.46%※ | 99,499円 |
※当初5年間の概算。6年目以降は3.46%に戻ります(2,800万円・35年で試算)。
PG HOUSEのような高性能住宅は、省エネ性能による金利引下げの対象になる可能性があります。ただし、引下げは当初の5年間(ポイントが多い場合は6年目以降にも一部繰り越し)だけで、最大の年1.0%引下げを使っても、変動金利1.0%との差は約1.5%残ります。
2026年9月時点では、フラット35と変動金利の金利差は約2.5%です。前述のシミュレーションのとおり、総返済額では変動金利より大きくなる可能性が高いです。
フラット35は、融資手数料が借入額の2.2%前後(2,800万円なら約62万円)という金融機関が多くあります。手数料を借入額に組み込むと、実際に家づくりに使える金額が減ってしまいます。手数料も含めた「総支払額」で比べることが大切です。
最後に、どちらが向いているかをチェックリストで確認してみましょう。当てはまる項目が多い方が、あなたに合った金利タイプの目安です。
どちらか一方に決めきれない場合は、借入額の一部を変動、残りを固定にするミックスローンという方法もあります。
なお、銀行の10年固定(メガバンク平均3.843%)は、現在フラット35(3.46%)より金利が高い状況です。「固定にしたい」なら、10年固定よりフラット35の方が有利になるケースもあります。
大切なのは「金利の安さ」だけでなく、「金利が上がっても払い続けられるか」で選ぶことです。 家計の状況やライフプランによって正解は変わるので、迷ったら住宅と資金計画のプロに相談しましょう。PG HOUSEでは、お客様の家計に合わせて、金利が上がった場合の返済額までシミュレーションしてご提案しています。
A. 金利上昇によりローンの返済額が増える可能性はありますが、PG HOUSEのような高性能な家を建てることで光熱費を大幅に削減できます。太陽光発電による創エネ効果も合わせると、トータルの月々の支出額(ローン+光熱費)は、現在のアパート暮らし(家賃+光熱費)よりも抑えられる、または同等になるケースもございます。
A. ネット銀行は金利の低さが魅力的ですが、「つなぎ融資」に対応していないことが多いという注意点があります。注文住宅の場合、建物完成前に土地代や着工金などを支払う必要があります。つなぎ融資がないと、金利の高い無担保ローンを利用せざるを得なくなるため、トータルコストで損をしないか慎重な見極めが必要です。
A. 一般的には勤続1年以上が目安とされますが、同業種への転職によるキャリアアップや年収増加が証明できる場合、勤続半年でも審査に通る可能性は十分にあります。自己判断で複数の銀行に審査を出す前に、まずは住宅会社の担当者に相談し、最適な金融機関を選定することが重要です。
住宅ローンの金利上昇や物価高など、家づくりを取り巻く状況は常に変わっています。変化を過度に恐れて「待つ」よりも、正しい知識で最適な対策をとることが、理想のマイホームへの一番の近道です。
「自分たちの予算で、どんな家が建てられるのか知りたい」「フラット35と変動金利、うちならどっちがいいか相談したい」。そんな不安や疑問をお持ちの方は、ぜひ一度PG HOUSEへお越しください。無理な営業は一切行わず、お一人おひとりの理想に寄り添い、じっくりとご相談に乗ります。
まずは情報収集から始めたいという方は、施工事例や標準仕様が詳しくわかるカタログをご請求ください。
※本記事の金利は2026年9月時点の情報です。試算は概算であり、実際の返済額は金融機関・審査結果・金利の動向によって異なります。