
ネット銀行の住宅ローンは金利が低い一方で、「後悔した」「失敗した」という声も少なくありません。
しかも2026年は、ネット銀行の変動金利の平均が地方銀行を上回る逆転も起きています。
特に注文住宅を建てる場合は、金利だけで決めると、諸費用やつなぎ融資で想定外の出費が生まれることがあります。
このコラムでは、ネット銀行の住宅ローンのデメリットと地方銀行のデメリットを7項目で比べ、5つの失敗例と後悔しない選び方を解説します。
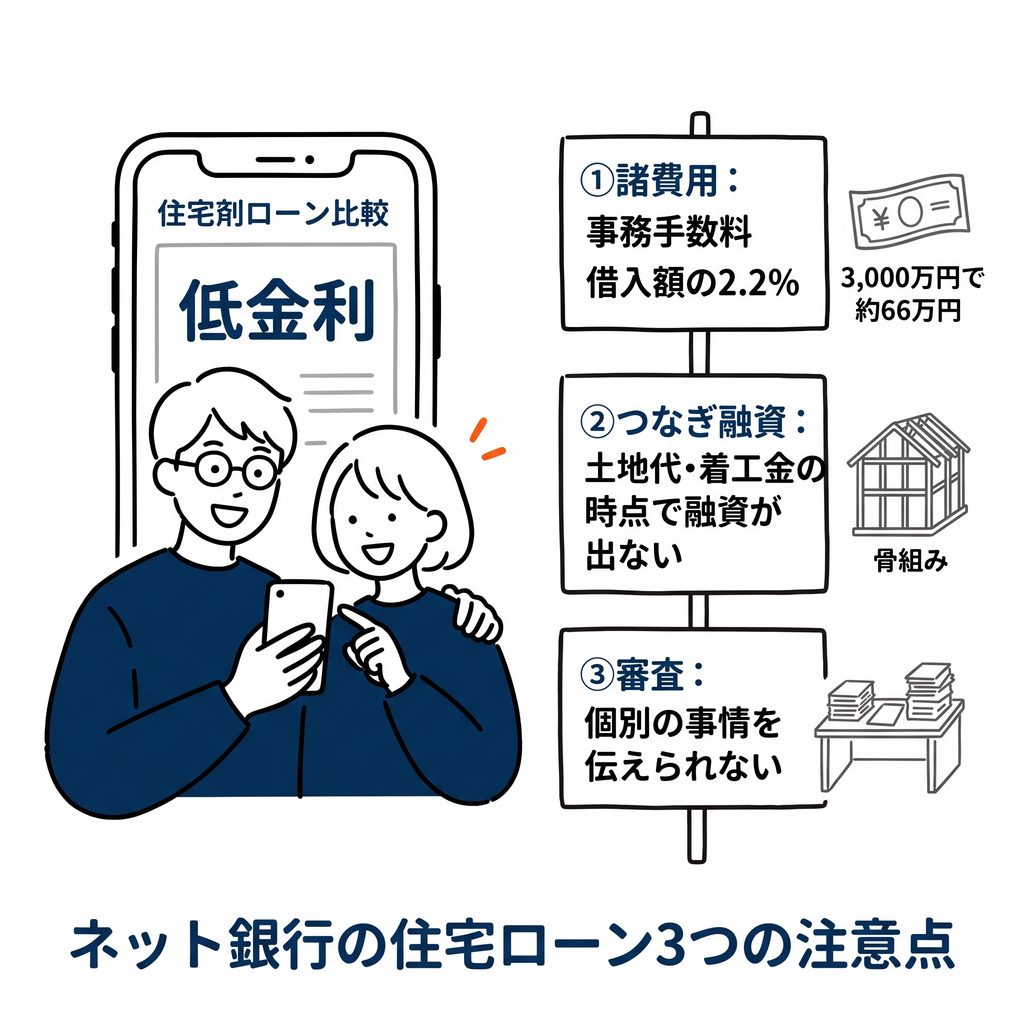
ネット銀行の住宅ローンで後悔しやすいポイントは、次の3つです。
一方で、地方銀行にもデメリットはあります。大切なのは「金利」ではなく「総支払額」と「注文住宅の支払いの流れに合うか」で選ぶことです。
※手数料・金利・保証内容は、金融機関や商品によって異なります。
【本コラムの解説者】PG HOUSE アドバイザー/三村賢澄
豊富な資金計画の経験を持つ現場のプロ。一般論ではない実例に基づく提案と親身な人柄でお客様の心を掴み、名指しで高評価の口コミが絶えない、安心してお任せいただける家づくりのアドバイザーです。
「ネット銀行の住宅ローン=一番安い」という常識は、2026年に崩れ始めています。住宅ローン比較サービスのモゲチェックの集計(新規借入の変動金利)では、2026年9月の平均はネット銀行が年1.29%、メガバンクが年1.25%、地方銀行が年1.23%でした。ここ数年で初めて、地方銀行が最も低くなっています。
(出典:モゲチェック調べ、2026年9月)
もちろん、銀行ごとや個人ごとに適用される金利は違います。ただ、「ネット銀行だから安い」と決めつけず、地元の金融機関も含めて比べることが、これまで以上に大切になっています。
ネット銀行の住宅ローンの最大の魅力は、低い金利です。ただし、注文住宅では次の3つのデメリットに注意が必要です。
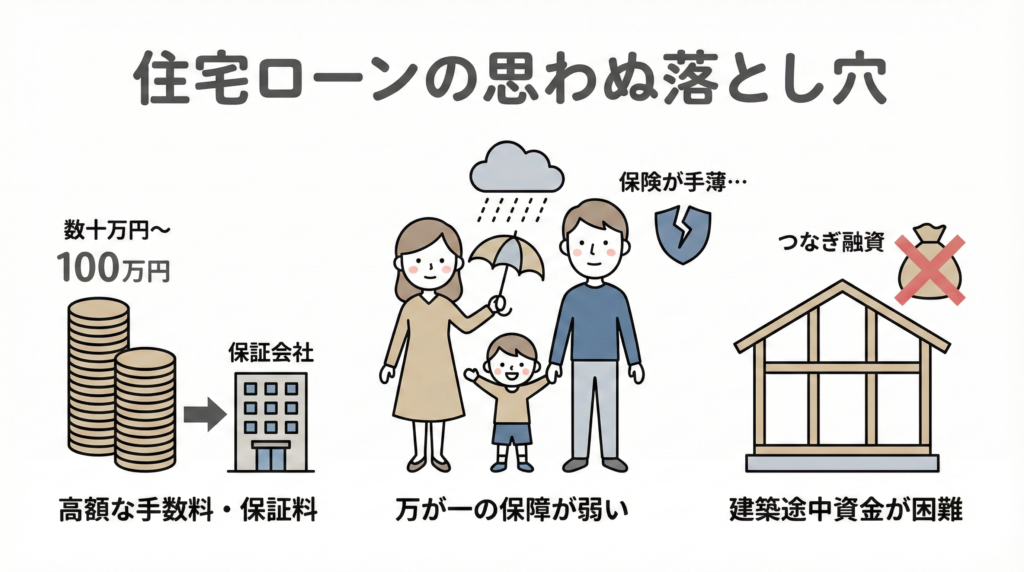
ネット銀行の住宅ローンは、事務手数料を「借入額の2.2%(税込)」とする銀行が多くあります。3,000万円なら約66万円、4,000万円なら約88万円です。地方銀行や信用金庫も、保証料(一括払い、または金利に上乗せ)がかかるタイプや、ネット銀行と同じように融資手数料がかかるタイプがあり、どちらが安いかは一概に言えません。金利と諸費用を合わせた総支払額で比べないと、「金利は低いのに、総額は思ったほど変わらなかった」という後悔につながります。
注文住宅では、土地代・着工金・中間金を建物の完成前に支払います。しかし、つなぎ融資を自社で扱わないネット銀行も多く、土地と建物の2回に分けて融資するプランがあっても、条件や対象が限られることがあります。
ネット銀行の審査は、書類の情報だけで判断されます。担当者が事情を補足することができないため、「話せば通った」はずのケースでも否決されることがあります。
団信とは、ローンを借りた人が亡くなったり高度障害になったりしたときに、残りのローンが保険で返済される仕組みです。がん保障などの特約を金利上乗せなしで付けるネット銀行もあります。保障内容は商品ごとに比べましょう。
地方銀行や信用金庫の住宅ローンにも、弱いところがあります。
それでも注文住宅で地方銀行が選ばれるのは、つなぎ融資や分割融資について担当者に直接相談でき、工務店の担当者が間に入って交渉できるからです。「表面の金利差」と「つなぎ融資の利息・手間」を比べて判断しましょう。
ネット銀行と実店舗型銀行(地方銀行や信用金庫)では、得意とする融資の形態が全く異なります。ネット銀行は金利の低さに特化していますが、注文住宅の建築においては、サポートや制度が手厚い実店舗型銀行が圧倒的に有利です。
| 比較項目 | ネット銀行 | 地方銀行・信用金庫 |
|---|---|---|
| 金利の目安 | 低い傾向(2026年9月の変動金利平均は年1.29%) | 低い〜普通(2026年9月の変動金利平均は年1.23%) |
| 初期費用 | 事務手数料が借入額の2.2%前後の銀行が多い | 保証料型・融資手数料型など商品によって違う(総額で比較が必要) |
| つなぎ融資 | 自社で扱わない銀行が多い | 窓口で個別に相談できる |
| 団信の特約 | 金利上乗せなしの特約が充実した商品もある | 金融機関ごとに特約の種類はさまざま |
| 相談・交渉 | ネット完結(個別の交渉はできない) | 工務店経由で交渉できる |
| 繰上返済の手数料 | ネット手続きなら無料の銀行が多い | ネット手続きなら無料の銀行も増えている(窓口は有料の場合あり) |
| 住宅ローン控除 | 銀行の種類に関係なく要件は同じ | 銀行の種類に関係なく要件は同じ |
※金利はモゲチェック集計の業態別平均(新規借入)。そのほかは2026年9月時点の一般的な傾向です。実際の条件は各金融機関にご確認ください。
ネット銀行の住宅ローンは、一律にやめたほうがいいわけではありません。後悔した人の多くは、次の5つのどれかに当てはまります。
失敗例①:金利の低さだけで選び、事務手数料などの諸費用で数十万円が上乗せされた。総支払額で比べると、地元銀行とほとんど変わらなかった。
失敗例②:つなぎ融資が使えず、土地代を金利の高い無担保ローンで立て替えた。建物が完成するまでの利息が膨らんだ。
失敗例③:審査結果を待たずに複数のネット銀行へ続けて申し込み、申込情報が重なって地元銀行でも審査が厳しくなった。
失敗例④:変動金利の上昇を想定していなかった。低い金利のときの返済額で予算を組み、金利が上がって家計が苦しくなった。
失敗例⑤:事前審査は通ったのに、本審査で落ちた。土地の契約を進めた後だったため、ローン探しをやり直すことになった。
どれも、金利という「見えやすい数字」だけで判断したことが原因です。
| 向いている人 | 向いていない人 |
|---|---|
| 建売住宅・マンションを買う(完成した物件で一括決済) | 土地から探して注文住宅を建てる |
| 勤続年数が長く、収入が安定している | 転職直後・自営業など、事情の説明が必要 |
| 手続きを自分でネットで進めたい | 担当者に相談しながら進めたい |
3,000万円を35年(元利均等返済・ボーナス払いなし)で借りた場合の毎月の返済額です。
| 金利 | 毎月の返済額 | 総返済額 |
|---|---|---|
| 年1.0% | 約84,700円 | 約3,557万円 |
| 年1.5% | 約91,900円 | 約3,858万円 |
| 年2.0% | 約99,400円 | 約4,174万円 |
金利が1%上がるだけで、毎月の返済は約1万5千円、総返済額は約600万円増えます。変動金利を選ぶときは、「金利が1%上がっても払い続けられるか」を先に確認しておきましょう。 ※PG HOUSEによる試算です。実際の返済額は金融機関・借入条件により異なります。
年収に合った借入額の目安は、こちらで解説しています。
→ 【年収400万円台】家づくりで失敗しない!『無理のない住宅ローン』の考え方と予算の目安
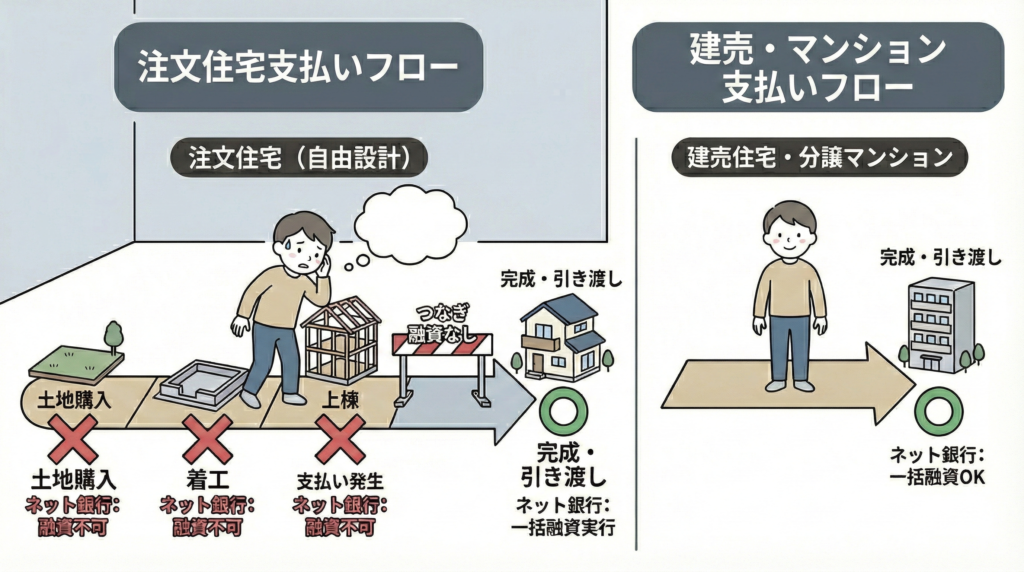
注文住宅を建てるときは、土地の購入費用や、建物が完成する前に工務店へ払う着工金・中間金が必要です。ところが、ネット銀行の住宅ローンの多くは、建物が完成したときにまとめて融資する仕組みです。
建売住宅やマンションは、完成した物件を引き渡すときに全額を払うため、一括融資でも問題なく決済できます。一方、注文住宅でネット銀行を使う場合は、完成前の支払いを別の方法で用意しなければなりません。担保のない「無担保ローン(フリーローン)」や、ネット銀行が紹介する外部のつなぎ融資を使うケースもあり、そのぶん利息や手数料が増えます。
土地探しと資金計画の順番は、こちらで解説しています。
→ 家を買う順番、9割が間違える|土地探しより先にやる1つの事【浜松】
なお、つなぎ融資は、住宅ローンの本審査に通ってから申し込むのが一般的です。つなぎ融資の審査に落ちたときは、つなぎ融資だけでなく、住宅ローンの借入額や返済計画から見直すのが近道です。
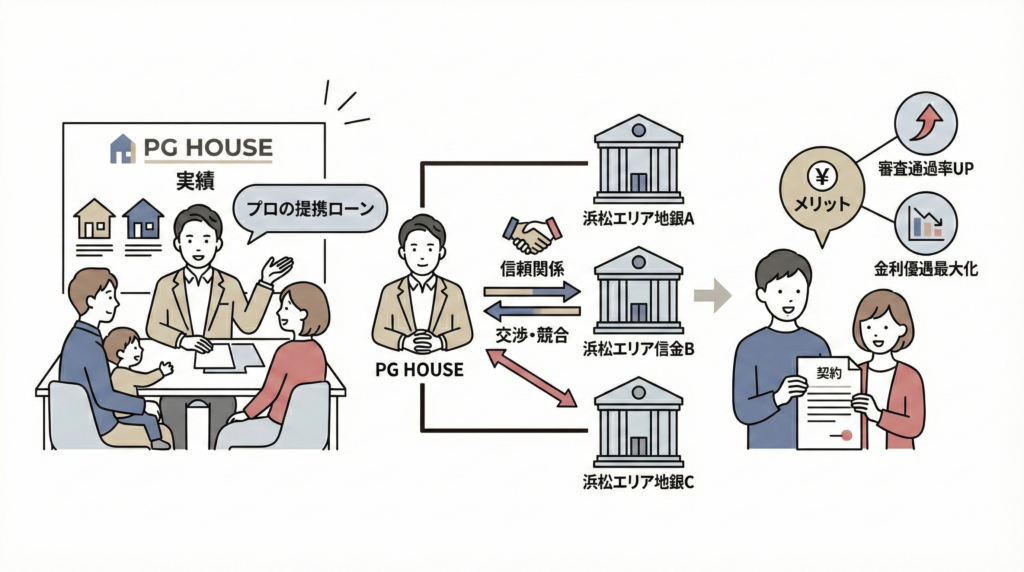
PG HOUSEのような実績のある住宅会社を通して、浜松エリアの地方銀行・信用金庫の提携ローンに申し込むと、個人で申し込むよりも有利な条件を引き出せることがあります。住宅会社と銀行の間に信頼関係があるため、審査が進めやすくなり、金利の優遇も受けやすくなります。
浜松エリアの金融機関の融資担当者は、工務店が年間何棟の家を建てているか、どのような経営状況かを把握しています。そのため、個人の信用力に「会社の信用力」を上乗せして審査を受けられます。
さらに、お客様の状況に合わせて複数の銀行に打診し、条件を比べて有利な金利を引き出す交渉もできます。
Q. 住宅ローンはネット銀行と地方銀行、どっちがいい?
A. 建売住宅やマンションならネット銀行、浜松で土地から注文住宅を建てるなら地方銀行や信用金庫が向いています。注文住宅では、つなぎ融資を相談できるか、担当者を通して交渉できるかが総支払額を左右するからです。
Q. ネット銀行の住宅ローンはやめたほうがいい?
A. 一律にやめたほうがいいわけではありません。低金利は大きなメリットです。ただし注文住宅では、「諸費用」「つなぎ融資」「審査で事情を伝えられない」の3点で後悔する人がいるため、申し込む前に総支払額で比べましょう。
Q. 2026年もネット銀行の住宅ローンが一番安い?
A. そうとは限りません。モゲチェックの集計では、2026年9月の変動金利の平均は地方銀行が年1.23%、ネット銀行が年1.29%で、ここ数年で初めて地方銀行が下回りました。地元の金融機関も含めて比べましょう。
Q. ネット銀行の審査に落ちたら、すぐ他の銀行に申し込んでいい?
A. すぐに続けて申し込むのはおすすめしません。申込情報は信用情報機関に6ヶ月〜1年程度登録され、申込が重なると審査で不利になることがあります。まずは落ちた原因を住宅のプロと一緒に整理しましょう。
Q. つなぎ融資の審査に落ちたらどうする?
A. つなぎ融資は、住宅ローンの本審査に通っていることが前提になるのが一般的です。借入額や自己資金の見直し、窓口で個別に相談できる地元の金融機関への切り替えを、工務店の担当者と一緒に検討するのが近道です。
ネット銀行の住宅ローンは低金利が魅力ですが、注文住宅では「諸費用」「つなぎ融資」「審査で事情を伝えられない」の3点で後悔・失敗しやすくなります。地方銀行にも来店の手間などのデメリットはありますが、つなぎ融資の相談のしやすさと交渉力を考えると、浜松で注文住宅を建てるなら、工務店を通して地元の金融機関に申し込むのが確実です。
不安があれば、ネットの情報だけで決めず、まず実務に詳しい住宅会社の担当者に相談するのが近道です。
「うちはネット銀行と地銀、どっちがいい?」を無料で試算します。 PG HOUSEの無料相談会では、浜松の地元の金融機関とネット銀行の住宅ローンの総支払額を、あなたの年収・借入額で比べてお伝えします。
最後までお読みいただき、ありがとうございます。
\ まずは情報収集から /
\ 実物を見て体感したい方へ /
\ じっくり相談したい方へ /